اسٹیٹ بینک آف پاکستان نے پیٹرول پمپس پر ڈیجیٹل لین دین کے لیے مرچنٹ ڈسکاؤنٹ ریٹ کی حد مقرر کر دی ہے، جس کا مقصد ایندھن فروخت کرنے والے ریٹیلرز پر مالی بوجھ کو کم کرنا ہے۔
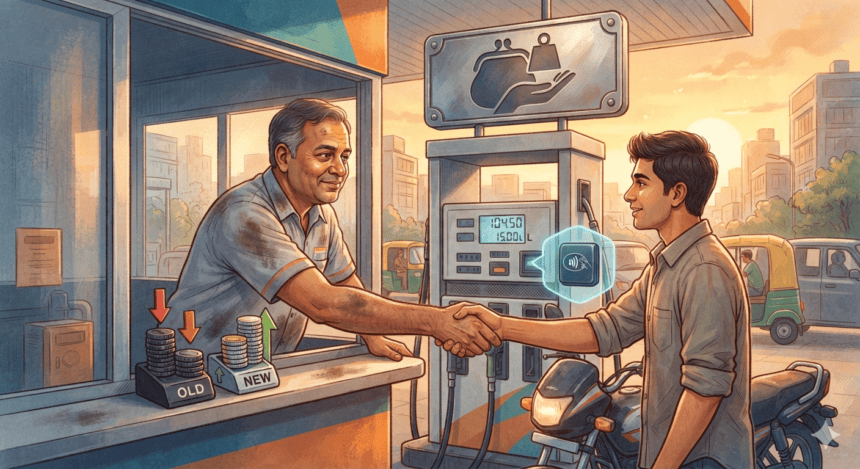
نئے ریگولیٹری فریم ورک کے تحت، بینک اب پیٹرول اسٹیشنوں پر ڈیجیٹل ذرائع سے ہونے والی ادائیگیوں پر 0.25 فیصد سے زیادہ فیس نہیں لے سکیں گے۔ یہ اقدام پرانے غیر منظم فیس ڈھانچے سے ایک بڑی تبدیلی ہے، جس میں بینک اکثر اس سے کہیں زیادہ چارجز وصول کرتے تھے، جس سے پیٹرول پمپس کے پہلے ہی کم منافع کے مارجن مزید سکڑ جاتے تھے۔
پیٹرول پمپ مالکان کا طویل عرصے سے یہ موقف تھا کہ کارڈز یا دیگر ڈیجیٹل ذرائع سے ادائیگیوں پر بینکوں کی بھاری فیسیں مالی طور پر ناقابل برداشت ہیں۔ اسی وجہ سے بہت سے اسٹیشنوں نے کارڈ قبول کرنے سے انکار کر دیا تھا یا پھر وہ یہ اضافی بوجھ براہِ راست صارفین پر منتقل کر رہے تھے، جس سے مرکزی بینک کے کیش لیس معیشت کے ہدف کو نقصان پہنچ رہا تھا۔
اس معاملے پر نظر رکھنے والے ایک انڈسٹری تجزیہ کار کا کہنا ہے کہ "پیٹرول کا ریٹیل کاروبار بہت محدود مارجن پر چلتا ہے۔ جب بینک ٹرانزیکشن فیس کے نام پر منافع کا بڑا حصہ لے لیتے ہیں، تو ریٹیلر کے لیے ایندھن بیچنا گھاٹے کا سودا بن جاتا ہے۔ یہ نئی حد بندی اب میدان کو برابر کر دے گی۔”
اسٹیٹ بینک کا یہ فیصلہ تسلیم کرتا ہے کہ پوائنٹ آف سیل پر ڈیجیٹل ادائیگیوں کو فروغ دینے کے لیے ریٹیلرز کو ترغیب دینا ضروری ہے، نہ کہ ان پر بھاری اخراجات کا بوجھ ڈالنا۔ فیس کو 0.25 فیصد تک لانے سے ریگولیٹرز کو توقع ہے کہ ملک بھر کے پیٹرول پمپس پر ڈیجیٹل ٹرانزیکشنز کی تعداد میں تیزی آئے گی۔
عام صارف کے لیے یہ تبدیلی شاید فوری طور پر محسوس نہ ہو، لیکن اس سے پیٹرول پمپ پر ادائیگی کے وقت پیش آنے والی بڑی رکاوٹ دور ہو جائے گی۔ جن ریٹیلرز نے فیس بچانے کے لیے صارفین کو صرف نقد ادائیگی پر مجبور کیا تھا، اب وہ کارڈ ٹرمینلز اور کیو آر کوڈز کے استعمال کو ترجیح دیں گے، کیونکہ اب یہ عمل ان کے لیے مالی نقصان کا باعث نہیں بنے گا۔
مرکزی بینک کی یہ ہدایت کمرشل بینکوں کے لیے ایک واضح پیغام ہے کہ ضروری ریٹیل خدمات سے بھاری فیسیں وصول کرنے کا دور گزر چکا ہے۔ ریگولیٹر اب اس بات پر کڑی نظر رکھے گا کہ بینک "پروسیسنگ چارجز” کے نام پر کہیں اور سے اخراجات بڑھانے کی کوشش نہ کریں۔
اس پالیسی کے ذریعے مرکزی بینک کو امید ہے کہ فیسوں میں کمی سے ٹرانزیکشنز کا حجم اتنا بڑھے گا کہ بینکوں اور ریٹیلرز دونوں کے مفادات کا تحفظ ہو سکے۔ تاہم، اب یہ دیکھنا باقی ہے کہ کیا بینک دیگر خفیہ سروس چارجز کے ذریعے اس نقصان کو پورا کرنے کی کوشش کریں گے یا نہیں۔